Marisa Arcos
Me inscribí en el Banco de España para vender hipotecas. Me fui para auditarlas.
Auditora Independiente · Ley 5/2019
Certificación LCCI: ICI/19/1191 · API Nº 12.322
Conozco las entrañasdel sistema bancario.
Y sé exactamente cómo te ven cuando entras por la puerta de una sucursal: no ven a una persona a punto de cumplir el sueño de comprar su casa. Ven un margen de beneficio, una cuota mensual y un objetivo comercial que cumplir.
Durante más de 12 años en la banca tradicional y como Intermediaria de Crédito Inmobiliario inscrita en el Banco de España, y 8 años en el sector inmobiliario, vi cómo se diseñaban las hipotecas desde dentro. Entendí que el sistema no busca tu bienestar financiero, sino su propio margen de beneficio.
Me negué a ser una "buscadora de hipotecas" tradicional. Yo no envío tus datos a cinco bancos a ver quién nos hace el favor de contestar. Yo hago Arquitectura Hipotecaria.
El equipo audita tu perfil al milímetro y la estructura de deuda que te ofrece el banco. Hasta 2023 me senté frente a los departamentos de riesgos de los bancos hablando su mismo idioma. Hoy te doy por escrito qué exigir y con qué artículo: las condiciones que tu perfil realmente merece.
¿Por qué hoy no soy tu intermediaria, sino tu Auditora?
Porque decidí que mi salud y mi ética no estaban en venta. Tras +840 operaciones hipotecarias gestionadas en 20 años entre banca e inmobiliario, en 2023 renuncié voluntariamente a la intermediación bancaria para dejar de ser una pieza del sistema y convertirme en tu defensa independiente.
Hoy utilizo mi conocimiento de cómo piensa el banco por dentro para garantizar que ningún banco se aproveche de tu estabilidad como funcionario. Mi compromiso ya no es con los objetivos comerciales de una sucursal, sino con la transparencia absoluta de tu patrimonio.
El equipo audita tu operación y protege tus condiciones; yo te entrego una decisión que puedes firmar con criterio.
He estado donde el banco no quiere que tú estés.
Y ahora tengo la tecnología para llevarte hasta ahí.
Mi compromiso no es cerrar operaciones.
Es que tu decisión sea sostenible dentro de 20/30 años.
No salí del sistema para vender más. Salí para cruzar al otro lado de la mesa. Para sentarme a tu lado, auditar tus contratos y garantizar que el sistema financiero trabaje para ti.
Es una estructura jurídica que condicionará tu libertad durante décadas. Mi trabajo no es venderte la casa ni el préstamo, es ayudarte a entenderlo, estructurarlo y decidir con criterio.
Te diré la verdad, incluso cuando la respuesta técnica no sea la que esperabas escuchar.
Prefiero diseñar una sola operación protegida y perfecta, que firmar diez operaciones rápidas y frágiles.
Conozco las "tripas" del sistema. Utilizo ese conocimiento para anticipar los riesgos bancarios e inmobiliarios antes de que tú llegues a percibirlos.
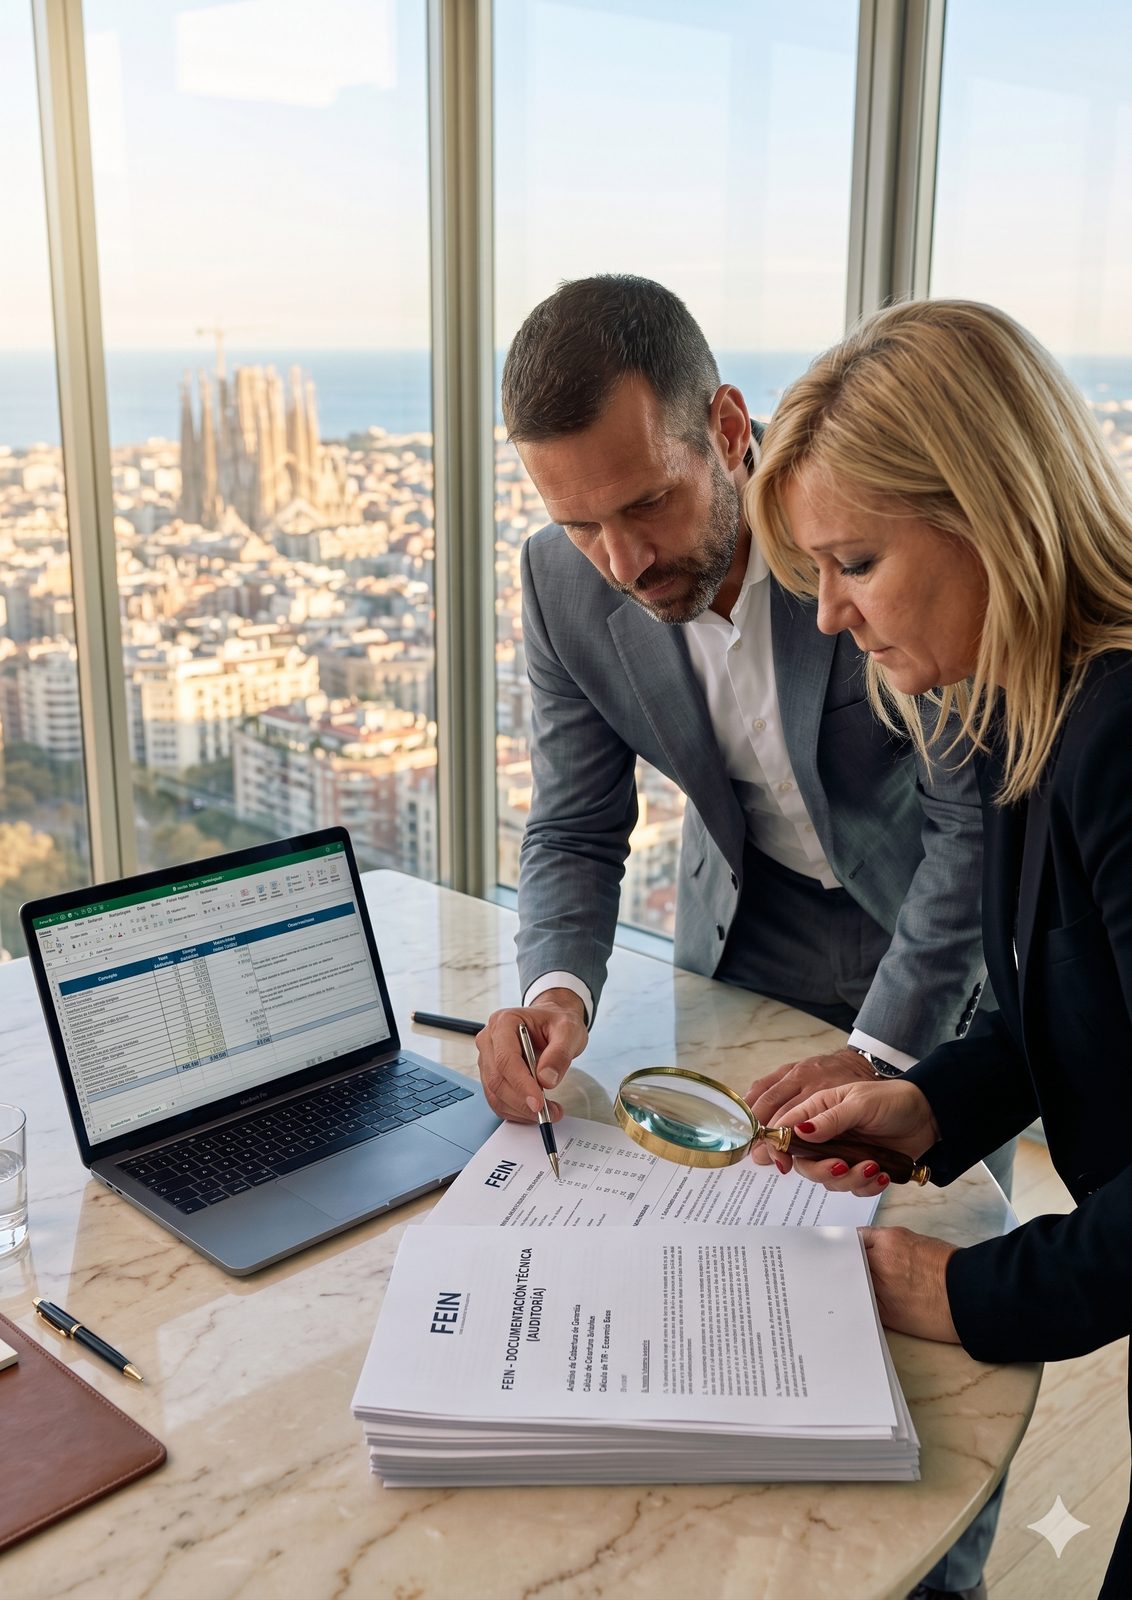
Seis frentes técnicos. Cero improvisación.
Seis áreas en las que la diferencia entre un generalista y una arquitecta hipotecaria puede valer decenas de miles de euros en tu operación.
Señalar las vinculaciones y seguros que encarecen tu hipoteca, con su artículo, antes de la notaría. El banco tardó semanas. Con tu documentación 5 días laborables antes, tienes el informe antes de la firma.
Tu estabilidad laboral como funcionario, sanitario o docente vale oro. Aprende a usarla para reventar los márgenes de rentabilidad que el banco intenta colarte.
Te digo la verdad técnica, incluso cuando no es la que esperabas. Una operación protegida y perfecta vale más que diez operaciones rápidas y frágiles.
Ex-intermediaria oficial Nº D471 del Banco de España. Estuve del otro lado de la mesa diseñando estas operaciones durante años. Lo que para un generalista son 80 páginas de contrato, para mí son 6 puntos de fricción identificados en 90 minutos. Conozco el patrón antes de leerlo.
LEXCORE es IA de última generación; la inteligencia es mía. Yo he diseñado qué busca cada agente de LEXCORE en la LCCI y en las siete áreas del derecho que tocan tu compra, para detectar en minutos lo que un humano tardaría semanas en ver. Cruza cada cláusula de tu FEIN contra los Arts. 8, 14, 15, 17, 23, 24 y 25 de la LCCI.
Lo que hago que nadie más hace igual.
El intermediario y yo no competimos: jugamos a juegos distintos. Él cobra del banco el día que cierras (y ahí termina su interés en ti). Yo cobro de ti una sola vez, para una sola cosa: que no firmes nada que después no puedas deshacer. No vendo ni acompaño: audito antes, cuando la operación todavía se puede cambiar. Soy un escudo, no un comercial.
Solo uno cobra del lado correcto de la mesa.
+840 operaciones (como intermediaria hasta 2023) · 20 años entre banca e inmobiliario · 170 M€ supervisados · Certificación LCCI ICI/19/1191
¿Trabajamos juntos?
Mi auditoría no es para todo el mundo. Y eso es deliberado.
Lo que me hace diferente no es lo que vendo. Es lo que evito.
La ley te da derechos, pero no te educa. Yo aplico una metodología estructurada para que los ejerzas. He dedicado mi carrera a detectar y desactivar:
No vendo casas. No vendo hipotecas. Diseño decisiones.
Cinco principios que no negocio nunca.
Esto no es una declaración de intenciones. Es lo que mis clientes leen antes de firmar conmigo.
Una hipoteca no es un trámite ni un producto. Es un contrato jurídico que decidirá tu libertad financiera durante tres décadas. Cada cláusula que firmes la auditamos como si fuera la nuestra.
No existo en el mismo mercado que el broker. Él cobra del banco el día que firmas. Yo cobro de ti, una sola vez, y no vuelvo a ver un euro de tu operación durante los próximos 30 años. Mi único incentivo posible es que tu decisión sea sostenible, no que se cierre rápido.
Tu estabilidad estructural altera la prima de riesgo del banco. El comité lo sabe y no te lo dice. Yo lo escribo en el informe de riesgos hipotecarios; tú lo defiendes frente al departamento de riesgos y lo conviertes en condiciones reales en la FEIN.
Cada FEIN se contrasta con la Ley 5/2019 (LCCI): Art. 8 (TAE), 14 (FEIN y 10 días naturales), 15 (acta notarial), 17 (vinculaciones), 23 (reembolso anticipado) y 24 (vencimiento anticipado). Si una cláusula no se sostiene, te lo señalamos con su artículo para que pidas que se quite antes de la notaría.
Si tras auditar tu operación no es viable, no te lo oculto: te entrego la hoja de ruta con lo que debes corregir antes de comprometerte. Si el banco te ha colado vinculaciones y seguros que encarecen tu hipoteca, te los muestro; los seguros, con su coste calculado cuando consta la prima. Si hay indicios de vicios ocultos, lo señalo y te recomiendo un perito. Pagas por mi independencia, no por mi simpatía.
Lo que cambia cuando alguien trabaja para ti.
Caso real · Documentación reservada por la LOPDGDD para proteger a mi cliente · Nombre modificado por privacidad. Resultados individuales: varían según perfil y operación. Los tipos reflejan las condiciones de mercado de su fecha (2021–2022).
Ahorro total documentado en 30 años
En tipo de interés (TIN) + vinculaciones eliminadas + seguros libres.
Caso real de 2010 a 2023, cuando Marisa Arcos ejercía como intermediaria de crédito. Hoy no intermediamos: auditamos y tú dictas las condiciones.
Quiero una auditoría como la de Julio →ICI/19/1191 · API 12.322 · Ley 5/2019
Usamos cookies técnicas (necesarias para que la web funcione) y, con tu permiso, cookies analíticas y publicitarias para medir y mejorar. No activamos ninguna cookie no esencial hasta que lo aceptes. Más en nuestra Política de Cookies y Privacidad.